

גג סולארי בפתח תקווה: איך הופכים את השמש לחיסכון חודשי קבוע
18/10/2026
חדשות
החום של הקיץ הפך לנכס, לא רק לעול
מי שגר בפתח תקווה מכיר את התחושה היטב. חודשי הקיץ מביאים חמסינים ממושכים, מזגנים שרצים כמעט ברצף וחשבון חשמל שמגיע בסוף החודש ומפתיע לרעה. בשנים האחרונות יותר ויותר משפחות באזור מבינות שאותה שמש ששורפת את החצר יכולה גם לייצר להן חשמל בחינם, אם רק יש להן את התשתית המתאימה על הגג. ההתקנה של מערכת סולארית ביתית הפכה מהשקעה נישתית למהלך כלכלי מקובל, והשאלה שרוב בעלי הבתים שואלים כבר לא "האם כדאי" אלא "איך בדיוק עושים את זה נכון".
מהי מערכת סולארית ביתית ואיך היא עובדת
מערכת סולארית ביתית היא מערך של פאנלים המותקנים על גג הבית, ממירים את קרינת השמש לחשמל שימושי ומזרימים אותו ישירות לצריכה של משק הבית. כל חשמל שלא נצרך באותו רגע משוחרר לרשת החשמל הארצית בתמורה לתשלום או לקיזוז, מה שהופך את הגג מתפקיד פסיבי לנכס מניב. ככל שהתעריפים הציבוריים ממשיכים לעלות, הפער בין עלות ייצור החשמל העצמי לבין מחיר הקנייה מהחברה הציבורית רק מתרחב, וזה בדיוק מה שהופך את ההשקעה לכדאית בטווח הבינוני.
למה 2026 היא נקודת זמן טובה להתקין
תעריפי החשמל בישראל נמצאים במגמת עלייה, בעוד שעלות הרכיבים הסולאריים דווקא התייצבה ואף ירדה בשנים האחרונות בזכות התחרות בין היצרנים. בשנת 2026 נוספו גם מסלולי מימון גמישים יותר שמאפשרים לפרוס את ההשקעה הראשונית על פני תקופה ארוכה, כך שהתשלום החודשי על ההלוואה נמוך מהחיסכון בחשבון החשמל כבר מהחודש הראשון. זו בדיוק הנקודה שבה שאלת המימון הופכת קריטית לא פחות משאלת האיכות הטכנית של הפאנלים.
איך בוחרים מימון להתקנה מבלי לערער את התקציב המשפחתי
עלות התקנה ממוצעת של מערכת סולארית ביתית נעה בין עשרות אלפי שקלים ליותר, תלוי בגודל הגג ובהספק הנדרש. רוב המשפחות לא מחזיקות סכום כזה פנוי במזומן, ולכן עבור מי שתוהה "איך אני מגיש בקשה להלוואה לכל מטרה באופן מיידי?", המימון הוא לא פרט טכני שולי אלא חלק מרכזי מכל התהליך.כאן נכנסת לתמונה הלוואה לגג סולארי, מסלול שנועד במיוחד לממן התקנות מסוג זה תוך התאמת התשלום החודשי לחיסכון הצפוי בחשבון החשמל, כך שההחזר בפועל כמעט ולא מורגש בתזרים המשפחתי.
מה בודקים לפני שחותמים על מסלול מימון
לפני שסוגרים הסכם כדאי לבדוק כמה פרמטרים מרכזיים: מהי הריבית האפקטיבית לאורך כל תקופת ההלוואה, האם יש עמלת פירעון מוקדם, והאם ההחזר החודשי תואם בפועל את החיסכון הצפוי לפי תחשיב ייצור ריאלי ולא אופטימי. חברות מימון רציניות יציגו תחשיב מפורט מראש ולא יתחמקו משאלות על עלויות נסתרות.
המובילים בשוק המימון הסולארי כיום
1. גופי מימון חוץ בנקאיים המתמחים באשראי ירוק, מציעים אישור מהיר ותהליך דיגיטלי.
2. הבנקים המסחריים, עם ריביות תחרותיות למי שעומד בתנאי הסף המחמירים.
3. חברות ליסינג סולארי, שמאפשרות שימוש במערכת ללא בעלות מלאה בתקופת ההסכם.
4. חברות מימון מתמחות כמו בינגו, שמרכזות מספר מסלולי אשראי ומאפשרות השוואה נוחה בין הצעות.
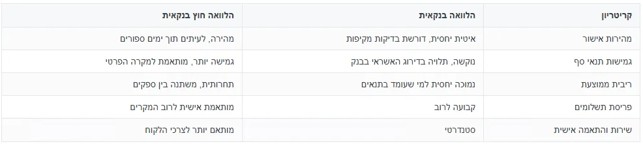
הלוואה בנקאית מול הלוואה חוץ בנקאית לגג סולארי
הלוואה כחלק מתכנון תקציב ביתי מאוזן
הטעות הנפוצה ביותר היא להתייחס להלוואה הסולארית כהוצאה נפרדת ולא כחלק מהתמונה הפיננסית הכוללת של הבית. כדאי לשלב את ההחזר החודשי בתקציב המשפחתי מראש, לבדוק מה קורה אם מצב ההכנסות משתנה, ולוודא שההלוואה לא מתנגשת עם מחויבויות אשראי אחרות כמו משכנתא או הלוואת רכב. תכנון נכון הופך את ההשקעה לבטוחה ולא למעמסה.
שאלות ותשובות
כמה זמן לוקח להחזיר את ההשקעה במערכת סולארית?
בממוצע משך ההחזר נע בין ארבע לשבע שנים, תלוי בגודל המערכת ובצריכת החשמל של משק הבית. לאחר תקופה זו החשמל המיוצר הוא כמעט רווח נקי.
האם אפשר לקבל הלוואה לגג סולארי ללא הון עצמי?
כן, קיימים מסלולים שמממנים את מלוא עלות ההתקנה, אך חשוב לבדוק את תנאי הריבית מכיוון שהיעדר הון עצמי עשוי להעלות את העלות הכוללת לאורך זמן.
מה קורה אם מוכרים את הבית לפני שההלוואה הסתיימה?
ברוב המקרים ניתן להעביר את יתרת ההלוואה לקונה החדש או לסגור אותה ממכירת הנכס, בדומה להסדר שנעשה במשכנתא.
האם יש הבדל בתנאי המימון בין דירה פרטית לבניין משותף?
כן, התקנה על גג משותף דורשת לרוב הסכמת ועד בית ובדיקת זכויות שימוש בגג, מה שעשוי להשפיע על תהליך האישור וגובה המימון הנדרש.
מה גובה ההחזר החודשי הממוצע על הלוואה כזו?
זה תלוי בגודל המערכת ובתקופת ההחזר, אך לרוב ההחזר נבנה כך שהוא נמוך מהחיסכון הצפוי בחשבון החשמל, כדי שהעסקה תהיה משתלמת מהיום הראשון.
הצעד הבא לפני שהחשבון הבא מגיע
לפני שהחשמל של חודש הקיץ הבא יגיע לדואר, שווה לבדוק מול כמה גורמי מימון מה התנאים שמתאימים למשק הבית הספציפי. ההשוואה עצמה לא מחייבת בכלום, ולעיתים ההפרש בין מסלול טוב למסלול בינוני הוא ההבדל בין השקעה שמחזירה את עצמה מהר לבין נטל פיננסי מיותר.
שתף ב-
תגובות
לצורך הוספת תגובה התחבר לאתר באמצעות
